

Política de préstamos justos
CAPÍTULO 1 INTRODUCCIÓN
Prysma Lending Group, LLC (PRYSMA) se compromete a hacer su parte para garantizar un acceso justo, equitativo y no discriminatorio al crédito tanto para individuos como para comunidades, proporcionando servicios de préstamos hipotecarios e intermediación a solicitantes y prestatarios en igualdad de condiciones, bajo el tipo de licencia o registro apropiado aplicable a las jurisdicciones en las que PRYSMA está autorizada a proporcionar dichos servicios, y a cumplir con todas las leyes y regulaciones federales y estatales aplicables en materia de finanzas del consumidor.
La política de PRYSMA es tratar a todos sus solicitantes y prestatarios de manera coherente y conforme a las leyes de préstamos justos, durante todo el proceso de préstamo, desde la solicitud hasta el cierre, incluyendo el seguimiento posterior al cierre, según corresponda a la transacción. En consonancia con la filosofía de préstamos justos de la organización y su obligación legal, PRYSMA ha establecido un sistema eficaz de gestión del cumplimiento, que incluye sistemas eficaces de gestión del cumplimiento de las leyes de préstamos justos, adaptados a su estrategia y operación comercial.
PRYSMA realiza un seguimiento riguroso del cumplimiento de las leyes de préstamos justos para gestionar el riesgo asociado y mitigar los casos de incumplimiento, ya sean involuntarios o deliberados. En consecuencia, la dirección de PRYSMA predica con el ejemplo, garantiza la formación adecuada para asegurar el cumplimiento por parte de los empleados y emplea sistemas eficaces de gestión de proveedores para garantizar que los terceros que prestan servicios a PRYSMA cumplan con las leyes de préstamos justos.
CAPÍTULO 2: PANORAMA GENERAL DE LAS LEYES DE PRÉSTAMOS JUSTOS
Los aspectos legales de los préstamos justos están contenidos en varias leyes federales y estatales. El propósito de estas leyes es garantizar que se brinde un trato justo e igualitario a los consumidores de productos y servicios de préstamos financieros, cubiertos por la Ley Dodd-Frank de Reforma de Wall Street y Protección del Consumidor (Ley Dodd-Frank) (§ 1013(c)(2)(D) de la Ley Pública 111203), tales como la Ley de Igualdad de Oportunidades de Crédito (ECOA) (15 USC § 1691f), la Ley de Divulgación de Hipotecas para Viviendas (HMDA) (12 USC § 2807) y la Ley de Veracidad en los Préstamos (TILA) (15 USC § 1602).
La Ley Dodd-Frank describe el propósito de los préstamos justos según los siguientes estatutos:
1. ECOA: para “facilitar la aplicación de las leyes de préstamos justos y permitir que las comunidades, las entidades gubernamentales y los acreedores identifiquen las necesidades y oportunidades de desarrollo empresarial y comunitario de las empresas propiedad de mujeres, propiedad de minorías y pequeñas empresas” (Ley Dodd-Frank § 1071);
2. HMDA: exigir a los prestamistas hipotecarios que recopilen e informen campos de datos adicionales.
(Ley Dodd-Frank § 1094); y
3. TILA – para “prohibir... prácticas crediticias abusivas o injustas que promuevan disparidades entre consumidores con igual solvencia crediticia pero de diferente raza, etnia, género o edad” (Ley Dodd-Frank § 1403).
La ECOA y su reglamento de aplicación, el Reglamento B, la HMDA y su Reglamento de aplicación C, y la TILA y su Reglamento de aplicación Z, prohíben la discriminación en cualquier aspecto de una transacción crediticia. Los motivos de discriminación prohibidos por la ECOA son los siguientes:
La ECOA prohíbe la discriminación basada en:
Además de las leyes de préstamos justos indicadas anteriormente, la Ley de Vivienda Justa (FHAct) (24 CFR 100) prohíbe la discriminación en todos los aspectos de las "transacciones relacionadas con bienes raíces residenciales",
incluyendo, entre otros:
La Ley de Vivienda Justa (FHAct) prohíbe la discriminación basada en:
custodio legal, mujeres embarazadas y personas que obtienen la custodia de los niños
menores de 18 años)
Según la ECOA y la FHAct, es ilegal que un prestamista discrimine por un motivo
base prohibida en una transacción relacionada con bienes raíces residenciales. Bajo uno o ambos de
PRYSMA no puede cumplir con estas leyes debido a un factor prohibido:
servicios relacionados con cualquier aspecto del proceso de préstamo, incluido el crédito
disponibilidad, procedimientos de solicitud o estándares de crédito;
o solicitudes de crédito
otorgar crédito
o tipo de préstamo
Un prestamista no puede discriminar por motivos prohibidos debido a las siguientes características:
por ejemplo, un co-solicitante, cónyuge, socio comercial o asistente personal interno)
La Ley de Vivienda Justa (FHAct) exige a los prestamistas que realicen ajustes razonables para una persona con discapacidad cuando dichos ajustes sean necesarios para brindarle a la persona la misma oportunidad de usar y disfrutar de una vivienda.
LEY DEL ESTADO
Varias leyes estatales también rigen los préstamos justos, incluida la Ley Ejecutiva de Nueva York § 296-a, que convierte en una práctica discriminatoria ilegal que cualquier acreedor discrimine por motivos de raza, credo, color, origen nacional, edad, sexo, estado civil, discapacidad, orientación sexual o condición militar; que utilice cualquier formulario de solicitud de crédito o utilice o haga cualquier registro o consulta que exprese, directa o indirectamente, cualquier limitación, especificación o discriminación en cuanto a un motivo prohibido; que haga cualquier consulta a un solicitante sobre su capacidad de reproducción, o su uso o defensa de cualquier forma de control de la natalidad o planificación familiar; que se niegue a considerar las fuentes de ingresos de un solicitante o que someta los ingresos de un solicitante a un descuento, en su totalidad o en parte, debido a un motivo prohibido o potencial de procreación; o que discrimine contra una persona casada porque dicha persona no usa ni es conocida por el apellido de su cónyuge.
CAPÍTULO 3 PROPÓSITO
El objetivo de la política de préstamos justos de PRYSMA es garantizar un acceso justo, equitativo y no discriminatorio al crédito tanto para las personas como para las comunidades; garantizar que la gerencia y el personal puedan identificar los riesgos de préstamos justos y puedan mitigar y prevenir dichos riesgos de prácticas crediticias abusivas o injustas que promuevan disparidades entre consumidores con igual solvencia crediticia sobre cualquier base discriminatoria ilegal o prohibida.
CAPÍTULO 4 RENDICIÓN DE CUENTAS Y SUPERVISIÓN
A. ORGANIZACIÓN ESTRUCTURAL
El compromiso de PRYSMA con los préstamos justos se refleja en su convicción de la responsabilidad compartida para el cumplimiento de las leyes de préstamos justos en todos los niveles de la organización.
Los miembros directivos son responsables de aprobar, adoptar e implementar el Plan de Préstamos Justos.
La Dirección de PRYSMA es responsable de garantizar que las prácticas comerciales de PRYSMA cumplan con su Plan de Préstamos Justos de las siguientes maneras:
(i) Comunicar las políticas de préstamos justos de PRYSMA a la gerencia de la unidad de negocio correspondiente;
(ii) Asignar, de forma continua, recursos suficientes para garantizar la correcta aplicación del presente Plan;
(iii) Obtener información y orientación de su Asesor de Cumplimiento sobre decisiones comerciales importantes que tengan un impacto potencial en los préstamos justos;
(iv) Y supervisar los resultados y recomendar medidas correctivas cuando sea necesario.
El Director de Cumplimiento Normativo de PRYSMA implementa las políticas descritas en este Plan de las siguientes maneras:
(i) Supervisar la implementación y el cumplimiento de las políticas y procedimientos de préstamos justos;
(ii) Revisar y abordar las quejas sobre préstamos justos;
(iii) Supervisar, según corresponda, el proceso de solicitud y evaluación de préstamos de PRYSMA, así como sus políticas de precios;
(iv) Revisar periódicamente el plan de préstamos justos para determinar que aún refleja con precisión los procedimientos seguidos por PRYSMA y se ajusta a las leyes federales y estatales;
v) Mantener actualizados los materiales de capacitación para estar al tanto de los cambios en la ley, la reglamentación y la interpretación judicial; y
(vi) Proporcionar, al menos semestralmente, actualizaciones sobre cuestiones de préstamos justos a todos los empleados de PRYSMA involucrados en el proceso de originación o administración de préstamos.
B. FORMACIÓN
El Asesor de Cumplimiento imparte capacitación a todos los empleados, tanto nuevos como actuales. Todos los empleados nuevos recibirán una copia de este Plan durante dicha capacitación. La capacitación para empleados nuevos incluye la descripción correcta y adecuada de los motivos prohibidos según la Ley de Igualdad de Oportunidades de Crédito, el Reglamento B, la Ley de Divulgación de Hipotecas para Viviendas, el Reglamento C, la Ley de Veracidad en los Préstamos (TILA), el Reglamento Z y las leyes estatales aplicables.
PRYSMA establecerá un programa de capacitación para familiarizar a todos los empleados de préstamos y de atención al público con las leyes federales con las que tendrán que lidiar como empleados de PRYSMA, especialmente al personal responsable de procesar y/o evaluar hipotecas o préstamos al consumo.
El objetivo del programa de capacitación será ayudar a los empleados a comprender mejor las leyes federales de préstamos justos que rigen a las instituciones financieras que ofrecen préstamos al consumo e hipotecarios. El programa:
(i) Proporcionar una comprensión básica de estas leyes.
(ii) Analice cómo PRYSMA incorpora estas leyes en prácticas específicas.
(iii) Defina el rol de cada empleado afectado en la implementación de estas prácticas.
(iv) Proporcionar capacitación continua de concientización para garantizar que se cumplan la política y los procedimientos de préstamos justos de PRYSMA.
C. MARKETING
I. Prácticas publicitarias prohibidas
PRYSMA tiene prohibido utilizar palabras, frases, símbolos o formas que puedan transmitir preferencias o limitaciones discriminatorias al publicitar préstamos para consumo o vivienda. Esto incluye la discriminación manifiesta o implícita por motivos de raza, color, religión, sexo, discapacidad, estado familiar u origen nacional.
Las siguientes prácticas se consideran discriminatorias y no pueden utilizarse en la publicidad de PRYSMA:
CAPÍTULO 5 POLÍTICA DE PRÉSTAMOS JUSTOS Y PROCESO DE PRÉSTAMO
PRYSMA es consciente del riesgo de prácticas crediticias injustas en todo el proceso de préstamo. PRYSMA se compromete a implementar capacitación y políticas que protejan contra prácticas discriminatorias en cada etapa del proceso, desde la solicitud hasta el cierre y la entrega del préstamo en el mercado secundario, y a tomar medidas correctivas inmediatas en caso de que se produzca discriminación en materia de préstamos justos. Por ejemplo, si se observan deficiencias en materia de préstamos justos o si estas aparecen en la evaluación del desempeño de un empleado, este recibirá capacitación o asesoramiento adicional para corregir la deficiencia. Si la deficiencia persiste, el empleado estará sujeto a medidas correctivas adicionales, incluyendo el despido.
A. SUSCRIPCIÓN Y PRECIO
Cuando PRYSMA actúa como acreedor en una transacción, establece o adopta directrices de evaluación crediticia, plasmadas por escrito en sus políticas y procedimientos, para promover y garantizar la coherencia en el trato a todos los tipos de solicitantes. Estas directrices abarcan todos los aspectos del proceso de evaluación crediticia, incluidos los estándares de garantía, el historial crediticio, los ingresos, el origen de los fondos, los índices de endeudamiento, la documentación de ingresos y otros factores relevantes para el análisis crediticio y la decisión de crédito.
PRYSMA ofrecerá a los prestatarios los mejores productos disponibles para los que califiquen según su solvencia, ingresos documentados y capacidad de pago del préstamo solicitado.
Las solicitudes de préstamo rechazadas por PRYSMA se remiten a los analistas de crédito o a los evaluadores de riesgos para una segunda revisión antes de la denegación formal del crédito.
B. REFINANCIACIÓN
Los principios de política de préstamos justos de este plan se aplican a lo largo de todo el proceso de préstamo, y PRYSMA se compromete a implementar políticas, procedimientos, capacitación del personal y supervisión gerencial para garantizar un trato equitativo a todos los deudores. Las políticas de PRYSMA incluyen responder a las consultas, inquietudes y quejas de los consumidores de manera oportuna, justa y coherente.
C. MONITOREO
PRYSMA implementa procesos de monitoreo que revisan las prácticas crediticias de la institución en su conjunto, así como las de sus diversos departamentos y el personal dentro de ellos. El programa de monitoreo de PRYSMA se centra en detectar deficiencias y garantizar que el personal comprenda sus deberes y responsabilidades bajo este plan y los cumpla. El Oficial de Cumplimiento realiza auditorías periódicas de los expedientes de préstamos para monitorear la integridad de los datos de los préstamos financiados y no financiados.
D. CONSERVACIÓN DE REGISTROS
Los siguientes registros de préstamos se conservarán en PRYSMA durante un período de 5 años:
(i) Solicitudes de préstamo junto con los detalles de su tramitación
(ii) Tasaciones de bienes inmuebles
(iii) Notificaciones de medidas adversas
(iv) Declaraciones escritas que alegan discriminación
CAPÍTULO 6 REGLAMENTO B: POLÍTICA DE LA LEY DE IGUALDAD DE OPORTUNIDADES DE CRÉDITO
A. ACTIVIDAD PROHIBIDA
Ningún funcionario, empleado u otro agente de PRYSMA disuadirá a ningún solicitante de solicitar crédito por motivos prohibidos. Todas las solicitudes, ya sean individuales o comerciales, escritas u orales, presenciales o telefónicas, serán evaluadas de manera equitativa y justa. Los sistemas de evaluación de solicitudes utilizados por PRYSMA no discriminarán a los solicitantes utilizando ninguno de los motivos prohibidos como variable. Asimismo, PRYSMA no discriminará por ningún factor prohibido en ningún aspecto del proceso de solicitud, gestión o cobro de préstamos.
Según lo exigen la ECOA y la Ley de Vivienda Justa, PRYSMA no puede, bajo ninguna circunstancia prohibida:
B. REQUISITOS DE NOTIFICACIÓN
PRYSMA está obligada a notificar a uno de los solicitantes de la solicitud de crédito su decisión, favorable o desfavorable, respecto a una solicitud completa, dentro de los 30 días posteriores a su recepción. Si algún solicitante no ha proporcionado a PRYSMA toda la información solicitada en la solicitud o la que se recibe habitualmente para el tipo de crédito solicitado, la solicitud se considerará incompleta y se le notificará al solicitante dentro de los 30 días que se requiere información adicional. Se le proporcionará una notificación de la decisión, ya sea favorable o desfavorable.
Notificación de acción favorable
La notificación deberá realizarse mediante un aviso de aprobación del préstamo y/o desembolso de los fondos del préstamo.
II Notificación de acción adversa
Se deberá notificar al solicitante mediante un aviso escrito que contenga una declaración de la medida adoptada, el nombre y la dirección de PRYSMA, el aviso de la ECOA contenido en el párrafo 1002.9(b)(1) del Reglamento B y uno de los siguientes:
III. Solicitudes incompletas
Si una solicitud no contiene toda la información necesaria para tomar una decisión crediticia y PRYSMA no opta por denegarla por este motivo, PRYSMA notificará al solicitante, dentro de los 30 días posteriores a su recepción, que la solicitud está incompleta. Esta notificación deberá contener, como mínimo, lo siguiente:
CAPÍTULO 7 REGLAMENTO C: POLÍTICA DE LA LEY DE DIVULGACIÓN DE HIPOTECAS PARA VIVIENDAS
La Ley de Divulgación de Información Hipotecaria para Viviendas (HMDA, por sus siglas en inglés), promulgada por el Congreso en 1975, exige que ciertas instituciones financieras recopilen, registren, informen y divulguen información sobre su actividad de préstamos hipotecarios. El Reglamento C implementa la HMDA y establece requisitos específicos para la recopilación, el registro, la presentación de informes y la divulgación de información sobre préstamos hipotecarios.
Los requisitos relacionados con los datos en HMDA y el Reglamento C cumplen tres propósitos principales:
i. Ayudar a determinar si las instituciones financieras están satisfaciendo las necesidades de vivienda de sus comunidades;
ii. Ayudar a los funcionarios públicos a distribuir la inversión pública para atraer la inversión privada; y
iii. Ayudar a identificar posibles patrones de préstamos discriminatorios y a hacer cumplir las leyes antidiscriminación.
A. Enmienda de HMDA/2015
El 15 de octubre de 2015, la Oficina de Protección Financiera del Consumidor (CFPB) emitió una norma final (Norma HMDA de 2015) que modifica el Reglamento C. La Norma HMDA de 2015 implementa las enmiendas de la Ley Dodd-Frank y realiza otros cambios al Reglamento C. A continuación, se presenta un resumen de la Norma HMDA de 2015, aplicable a PRYSMA para préstamos originados en 2017, sujetos a presentación de informes en 2018.
I. Resumen de cambios en la normativa HMDA 2015
i. Umbral uniforme de volumen de préstamos para la cobertura institucional
Varias leyes estatales también rigen los préstamos justos, incluida la Ley Ejecutiva de Nueva York § 296-a, que convierte en una práctica discriminatoria ilegal que cualquier acreedor discrimine por motivos de raza, credo, color, origen nacional, edad, sexo, estado civil, discapacidad, orientación sexual o condición militar; que utilice cualquier formulario de solicitud de crédito o utilice o haga cualquier registro o consulta que exprese, directa o indirectamente, cualquier limitación, especificación o discriminación con respecto a un motivo prohibido; que haga cualquier consulta a un solicitante sobre su capacidad de reproducción, o su uso o defensa de cualquier forma de control de la natalidad o planificación familiar; que se niegue a considerar las fuentes de ingresos de un solicitante o que someta los ingresos de un solicitante a un descuento, en su totalidad o en parte, debido a un motivo prohibido o potencial de procreación; o que discrimine contra una persona casada porque dicha persona no usa ni es conocida por el apellido de su cónyuge.
b. Excluye de la cobertura institucional a las instituciones que no originaron al menos 25 préstamos hipotecarios a plazo fijo en cada uno de los dos años calendario anteriores o al menos 100 líneas de crédito abiertas en cada uno de los dos años calendario anteriores.
ii. Prueba de transacción garantizada con la vivienda
a. Cambia la cobertura transaccional de la Regulación C de una prueba basada en el propósito a
una prueba de garantía hipotecaria para préstamos y solicitudes de crédito para fines de consumo.
b. Mantiene una prueba basada en el propósito y agrega una prueba de garantía de vivienda para préstamos y solicitudes con fines comerciales.
c. Amplía la exclusión para préstamos y solicitudes con fines agrícolas.
iii. Líneas de crédito abiertas con garantía
a. Requiere que las instituciones cubiertas que originaron al menos 100 líneas de crédito abiertas cubiertas en cada uno de los dos años calendario anteriores recopilen, registren e informen datos para las líneas de crédito abiertas garantizadas por una vivienda, a menos que las líneas de crédito estén excluidas por otra razón.
b. Se excluye una línea de crédito con fines comerciales, a menos que esté garantizada por una vivienda y sea un préstamo para la compra de una vivienda, un préstamo para mejoras del hogar o una refinanciación.
iv. Solicitudes de preaprobación cubiertas
a. Modifica la cobertura transaccional del Reglamento C para las solicitudes de preaprobación.
b. Incluye las solicitudes de preaprobación que se aprueban pero no se aceptan dentro del alcance de las solicitudes de preaprobación cubiertas.
c. Excluye las solicitudes de líneas de crédito abiertas, hipotecas inversas y préstamos que se garanticen con viviendas multifamiliares del alcance de las solicitudes de preaprobación cubiertas.
v. Puntos de datos adicionales y modificados
a. Agrega y modifica puntos de datos. Los puntos de datos adicionales incluyen, entre otros:
vi. El diferencial de tipos de interés se recopilará, registrará e informará para una gama más amplia de préstamos.
vii. Recopilación y presentación de información sobre etnia, raza y sexo.
a. Requiere que las instituciones cubiertas informen cuando recopilen información sobre la etnia, raza y sexo de un solicitante o prestatario basándose en la observación visual o el apellido.
b. Permite a los solicitantes y prestatarios identificarse a sí mismos utilizando subcategorías de etnia y raza.
viii. El proceso de envío de datos requiere el envío electrónico de datos de HMDA utilizando nuevos procedimientos. 6. Informes trimestrales.
a. Añade un requisito de presentación de informes trimestrales para los declarantes con mayor volumen de información.
B. DEFINICIONES
Solicitud: petición oral o escrita de un préstamo para la compra de una vivienda, un préstamo para mejoras del hogar o una refinanciación, realizada de conformidad con los procedimientos establecidos por PRYSMA para el tipo de crédito solicitado.
Vivienda: estructura residencial (ya sea adosada o no a un inmueble) ubicada en un estado de los Estados Unidos de América, el Distrito de Columbia o el Estado Libre Asociado de Puerto Rico. El término incluye unidades de condominio individuales, unidades cooperativas, casas móviles o prefabricadas y unidades multifamiliares.
Préstamo para la compra de vivienda: un préstamo garantizado por una vivienda y otorgado con el propósito de adquirirla. Un préstamo para la compra de vivienda incluye opciones para inversión y alquiler, así como préstamos combinados para construcción y financiación permanente, y la financiación permanente que reemplaza un préstamo exclusivamente para construcción.
Refinanciación: significa una nueva obligación que satisface y reemplaza una obligación existente,
que involucre un préstamo para la compra de una vivienda o para mejoras del hogar, por parte del mismo prestatario.
Tanto el préstamo existente como el nuevo préstamo deben estar garantizados por una vivienda, pero no necesariamente.
sea la misma vivienda. PRYSMA debe informar el préstamo como una refinanciación incluso si el original
La finalidad del préstamo con garantía hipotecaria no era la de un préstamo para consumo.
C. RECOPILACIÓN DE INFORMACIÓN DE MONITOREO GUBERNAMENTAL
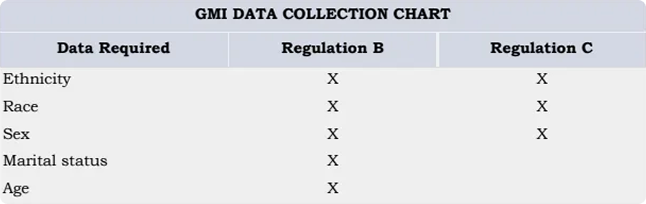
La información de monitoreo gubernamental (GMI, por sus siglas en inglés) se refiere a los datos demográficos del solicitante de préstamo que los acreedores deben recopilar según la Regulación B, que implementa la Ley de Igualdad de Oportunidades de Crédito (ECOA, por sus siglas en inglés), y la Regulación C, que implementa la Ley de Divulgación de Hipotecas para Viviendas (HMDA, por sus siglas en inglés), cuando los consumidores solicitan ciertos préstamos hipotecarios.
La tabla que figura a continuación compara la información que los acreedores deben recopilar según los Reglamentos B y C.
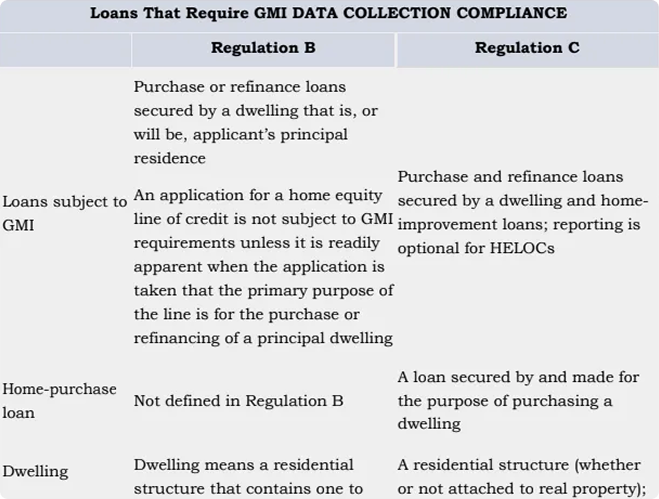
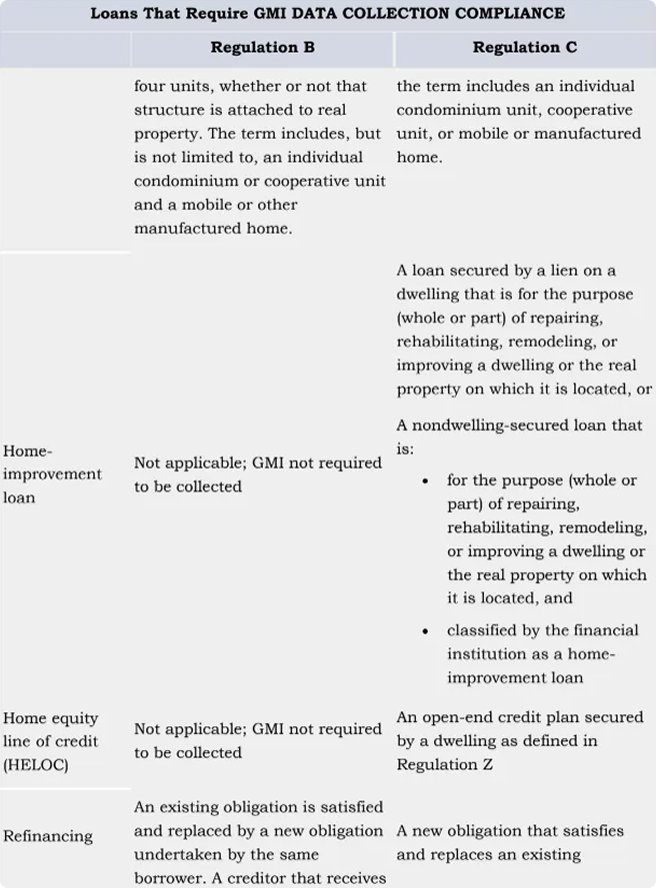
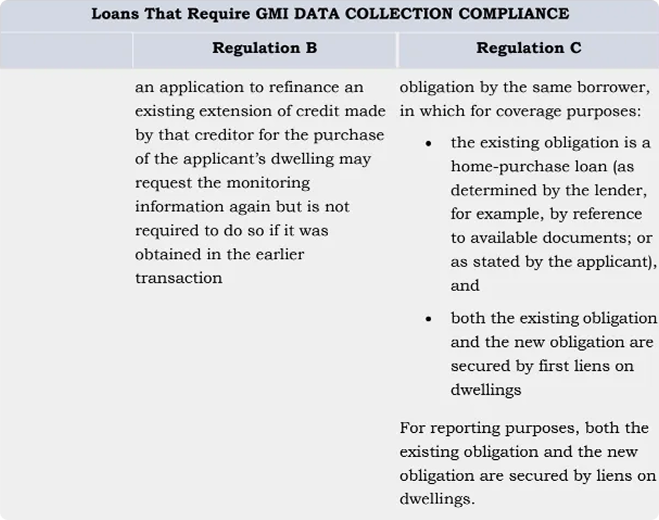
La tabla que aparece a continuación compara los tipos de préstamos que requieren la recopilación de datos del GMI según las Regulaciones B y C.
La tabla a continuación muestra la recopilación de datos HMDA futura requerida a partir de 2017/presentación de informes a partir de 2018 según la sección 1094 de la Ley Dodd-Frank.
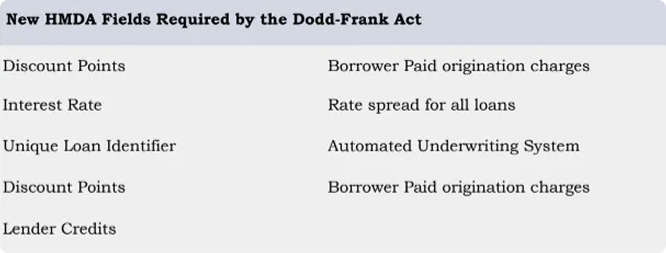
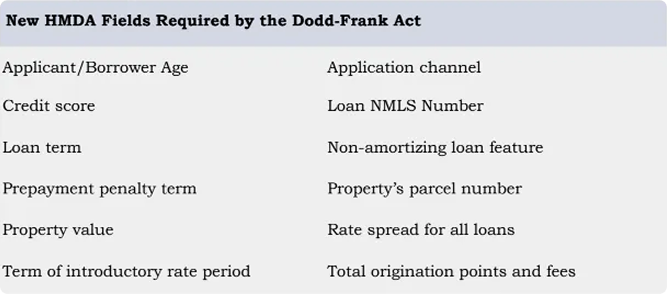
NOTA: Estos nuevos requisitos de recopilación de datos entrarán en vigor para la recopilación en 2017 y para la presentación de informes en 2018:
NOTA: Al publicar la norma final de la HMDA de 2015 el 28 de octubre de 2016, la CFPB modificó el título del formulario de recopilación de datos de muestra, actualmente conocido como "Información para fines de supervisión gubernamental", a "Información demográfica del solicitante y del co-solicitante".
D. INFORMACIÓN DE MONITOREO GUBERNAMENTAL CONFORME A LA NORMATIVA HMDA VIGENTE
Todos los datos que deban reportarse se registrarán dentro de los treinta (30) días calendario posteriores al final de cada trimestre calendario. Los empleados de PRYSMA recopilarán los siguientes datos requeridos para cada préstamo que deba reportarse:
transacciones que involucren una vivienda de 1 a 4 unidades familiares;
E. REQUISITOS DE INFORMACIÓN
PRYSMA presentará su HMDA LAR, junto con su Hoja de Transmisión, a su organismo supervisor antes del 1 de marzo del año siguiente al calendario que abarcan los datos. El Supervisor de Cumplimiento de Licencias se asegurará de que toda la documentación cumpla con los requisitos de firma correspondientes.
F. AUDITORÍA
PRYSMA, a través de su departamento de Gestión de Riesgos y Cumplimiento Normativo, facilitará la auditoría de los datos de HMDA según sea necesario y proporcionará documentación sobre cuándo y cómo se realizó la auditoría, los hallazgos y un plan de acción para su corrección. Esta auditoría se llevará a cabo al menos una vez al año. Los resultados de la auditoría se entregarán a la Dirección en un plazo razonable tras su finalización.
G. CONSERVACIÓN DE REGISTROS
PRYSMA conservará su HMDA LAR completo (sin modificaciones) durante al menos tres (3) años para posibles exámenes. Una copia modificada del HMDA LAR también estará disponible durante tres (3) años, y cada declaración de divulgación del FFIEC estará disponible durante cinco (5) años, según lo requiera el departamento de Gestión de Riesgos/Cumplimiento en formato electrónico recuperable.
H. REVISIÓN DE POLÍTICAS
Esta política se revisará y actualizará para cumplir con cualquier cambio o modificación de la normativa vigente que pueda afectarla. El Director de Préstamos y el Director de Cumplimiento asumirán la responsabilidad de este proceso de revisión y actualización. Asimismo, los Socios Gerentes revisarán la política anualmente para garantizar su vigencia y que existan procedimientos adecuados para su implementación.
APROBACIÓN DE LA ALTA DIRECCIÓN
Esta política refleja los requisitos actuales de préstamos justos, incluyendo la HMDA vigente, y se aplica a todos los productos hipotecarios y transacciones de préstamos cubiertos por PRYSMA. Las modificaciones a la normativa HMDA de 2015 a las que se hace referencia anteriormente se incorporarán a esta política a partir del 3 de enero de 2017. La administración de PRYMA ha aprobado esta Política de Préstamos Justos por considerarla razonablemente diseñada para garantizar un acceso justo, equitativo y no discriminatorio al crédito tanto para individuos como para comunidades, y para lograr el cumplimiento continuo por parte de la administración de PRYMA de lo anterior y de todas las leyes, reglamentos, normas y directrices aplicables.
Última revisión de políticas de la gerencia:
6 de mayo de 2025
